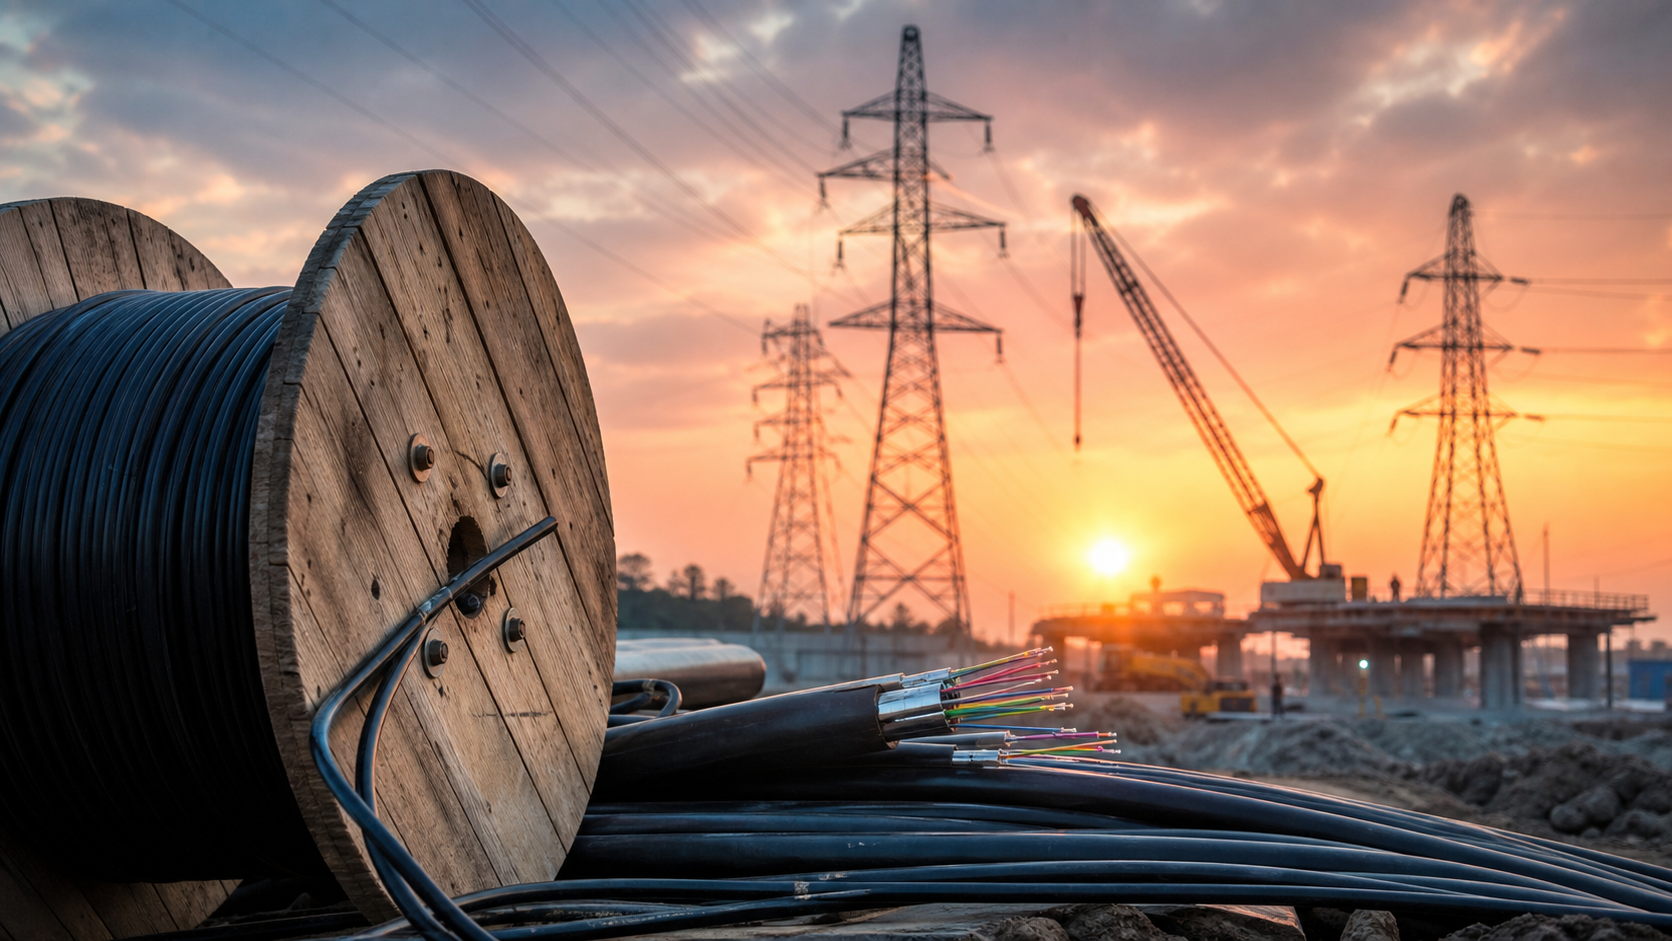
2026 год оказался для рынка кабельной инфраструктуры временем разнонаправленных тенденций. С одной стороны, государство и сетевые компании запускают крупнейшие за последние годы программы строительства и реконструкции линий электропередачи. С другой — отрасль волоконно-оптической связи столкнулась с дефицитом сырья и резким ростом цен на оптическое волокно, что уже сказывается на сроках реализации проектов. Разбираемся, что происходит в сегментах ЛЭП, ВОЛС и ВОК.
Электросети: более 1 трлн рублей на новые ЛЭП до 2032 года
Правительство определило механизм финансирования строительства магистральных линий электропередачи на ближайшее десятилетие. Как сообщал «Коммерсантъ», инвестиции в новые ЛЭП до 2032 года оцениваются более чем в 1 трлн рублей. Ранее сетевое строительство финансировалось преимущественно за счёт тарифа на передачу электроэнергии — теперь «Россети» получат отдельную инвестиционную надбавку на оптовом энергорынке, а также повышающие коэффициенты к собственным тарифам. Речь идёт о системных проектах развития единой национальной электросети; согласованные предложения и проекты нормативных актов должны быть готовы к сентябрю.
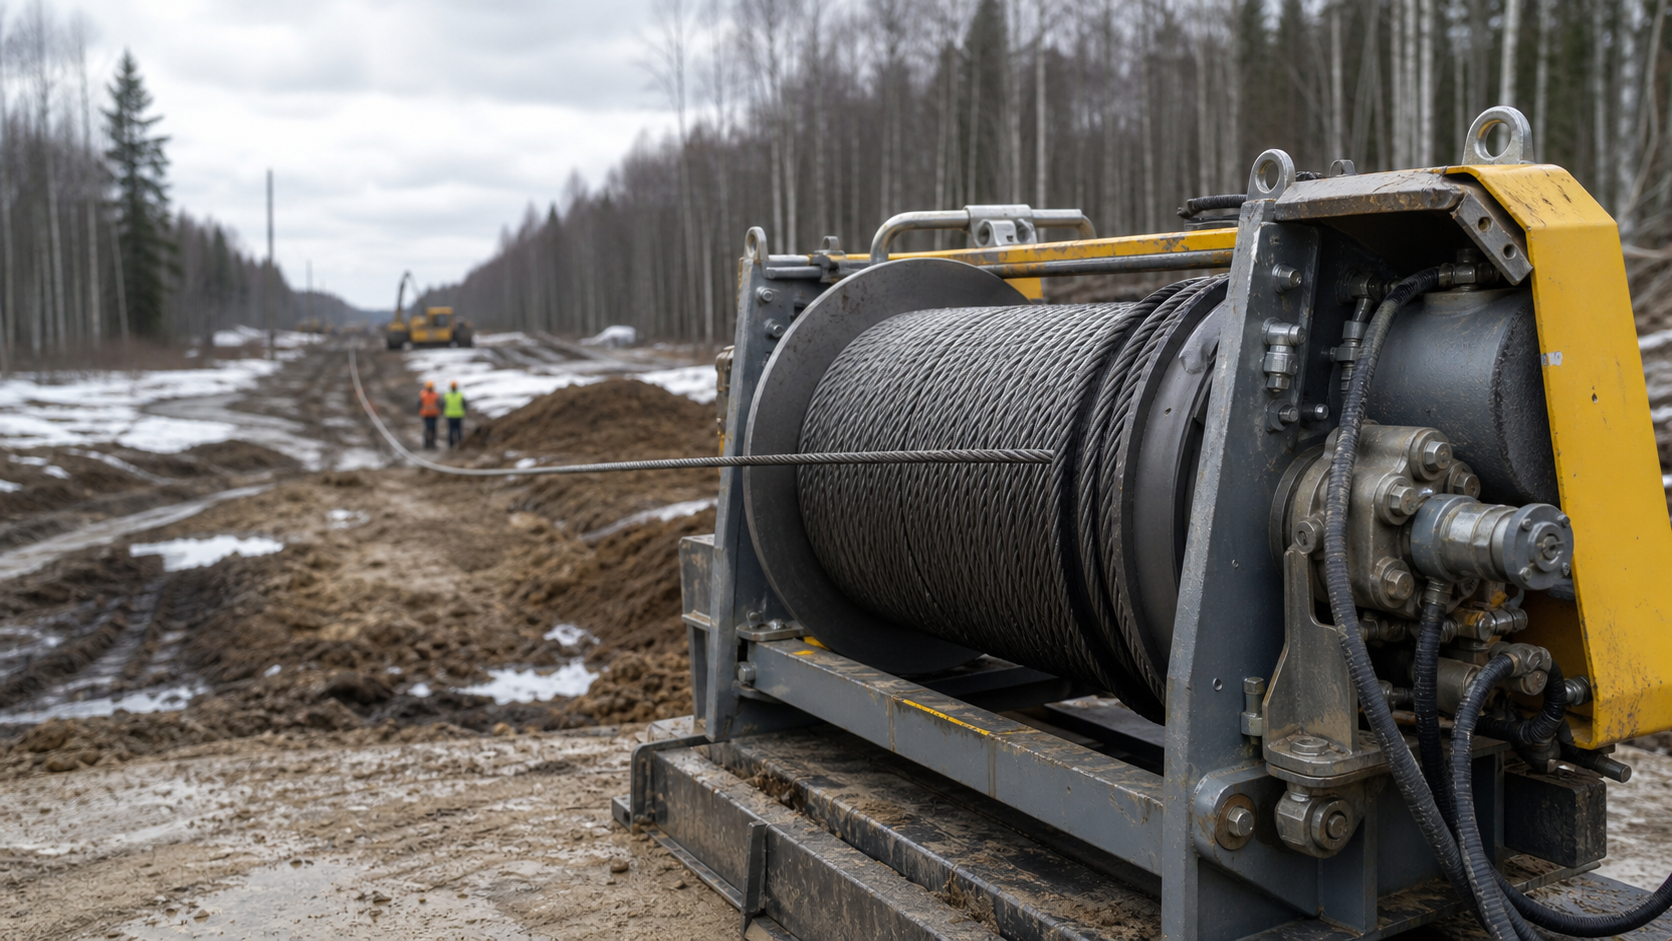
Параллельно продолжается точечная модернизация распределительных сетей в регионах: «Россети Сибирь», например, ремонтируют порядка 6,5 тыс. км линий в Алтайском крае, а «Россети Северо-Запад» в этом году планируют смонтировать более 600 опор и порядка 44 км изолированного провода в Батецком округе Новгородской области. Для подрядчиков, занятых натяжением и протяжкой проводов и грозозащитных тросов, это означает растущий на годы вперёд объём работ — как на новых трассах, так и при реконструкции действующих ЛЭП.
ВОЛС и ВОК: подорожание оптоволокна на фоне стареющих сетей
Одновременно отрасль связи столкнулась с обратной тенденцией. По данным «Ведомостей», с начала 2026 года китайские поставщики подняли цены на оптическое волокно для российских покупателей в 2,5–4 раза; рост подтвердили производители кабеля «Еврокабель-1» и «Инкаб», а также оператор «Транстелеком». Дефицит носит глобальный характер и усиливается бумом дата-центров для искусственного интеллекта, а в России ситуацию дополнительно обостряет резко выросшее производство FPV-дронов, которым для управления нужно тонкое оптоволокно: магистральный кабель и волокно для дронов вытягивают из одного и того же дефицитного сырья, поэтому два производства конкурируют за общий ограниченный ресурс. По оценке ComNews, по итогам 2025 года на Россию пришлось 10,5% мирового потребления оптического волокна — притом что ранее этот показатель не превышал 1%.
Аналитики предупреждают, что нехватка сырья способна затронуть сроки прокладки новых линий связи и расширения действующих сетей, включая такие масштабные проекты, как TEA-NEXT (реализует компания «Атлас» — совместное предприятие «Ростелекома» и Альфа-Банка). При этом потребность в обновлении инфраструктуры и без того велика: по оценке J’son & Partners Consulting, в период с 2020 по 2030 год в России необходимо заменить свыше 400 тыс. км волоконно-оптического кабеля со сроком службы более 20 лет, а загрузка магистральных сетей на отдельных направлениях уже приближается к 70% — уровню, который специалисты считают пределом комфортной эксплуатации ВОЛС. Обновление кабельной инфраструктуры затронет не только операторов связи общего пользования, но и ведомственные сети — железных дорог, энергетики и нефтегазового сектора, где для организации связи по-прежнему широко применяется волоконно-оптический кабель, встроенный в грозозащитный трос (ОКГТ/ВОК).
Инфраструктуру предлагают прокладывать сообща
На этом фоне, как писали «Известия», обсуждается инициатива, обязывающая застройщиков дорог, железных дорог, трубопроводов и линий электропередачи заранее предусматривать место для прокладки кабелей связи. Идея — использовать уже открытые траншеи и просеки сразу для нескольких видов инфраструктуры, что должно снизить издержки операторов связи и ускорить развитие сетей.
Что это значит для отрасли
Масштабные программы строительства и реконструкции ЛЭП, необходимость замены сотен тысяч километров изношенных ВОЛС и растущий интерес к совместной прокладке инфраструктурных коридоров указывают на то, что объём работ по протяжке кабеля в ближайшие годы будет только увеличиваться. В этих условиях всё больше значит скорость и эффективность самого монтажа — от выбора тяговых лебёдок и натяжных машин до организации работ на труднодоступных участках трассы, где нет подключения к внешним источникам питания.